

2026 год принесет кардинальные изменения в регулировании рынка алюминий в Европейском союзе. Для компаний, занимающихся торговлей и переработкой металлов, это означает необходимость адаптации бизнес-моделей к новым правовым, финансовым и логистическим реалиям. Ключевое значение будут иметь две области: полное внедрение механизма CBAM и планируемые ограничения на экспорт алюминиевого лома за пределы ЕС.
CBAM — это новые затраты на алюминий, импортируемый в Европу
С 1 января 2026 года механизм CBAM (Механизм корректировки углеродных границ) перейдет в завершающую фазу. Это означает, что на импорт алюминия из-за пределов Европейского союза будет распространяться обязательство по приобретению сертификатов на выбросы CO₂. На практике CBAM включает стоимость выбросов углекислого газа в цену алюминия, импортируемого в ЕС.
Эта стоимость будет зависеть от:
– технологии производства алюминия,
– энергетического микса страны происхождения,
– текущей цены на квоты ETS.
Для первичного алюминия, производимого в странах с высокоэмиссионной энергетикой, это может означать рост затрат даже на несколько десятков или сотен евро за тонну. Вторичный алюминий и материалы, полученные в результате переработки, при наличии соответствующей документации о выбросах останутся гораздо более конкурентоспособными.
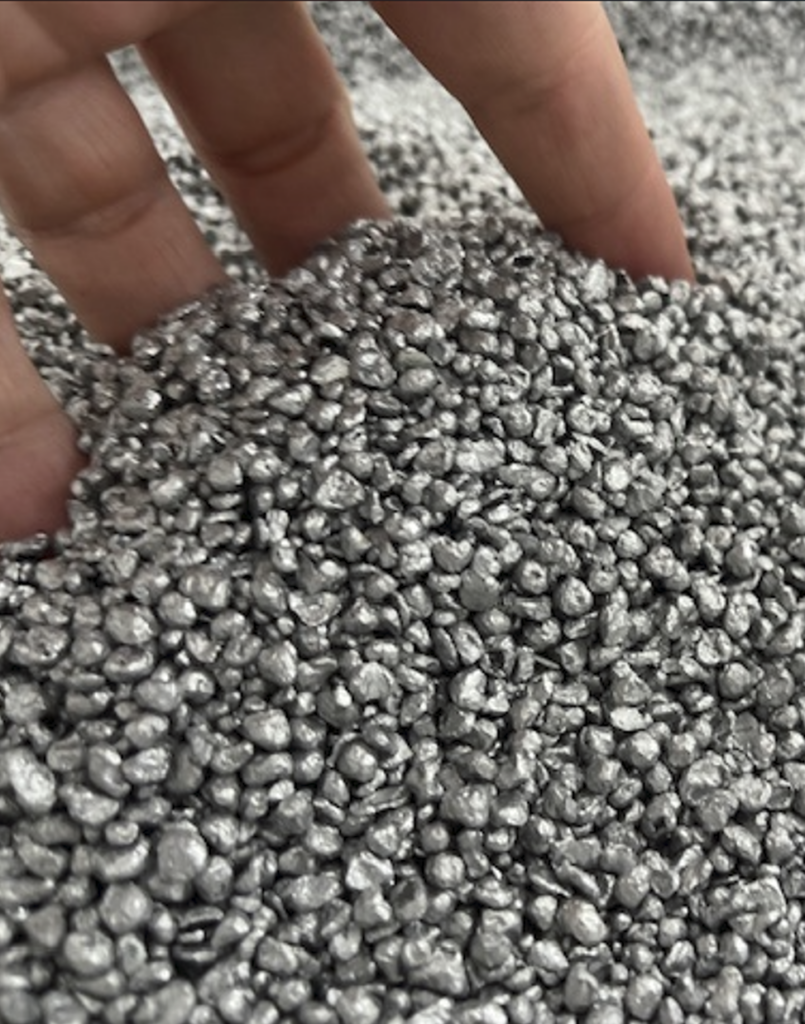
Ограничение экспорта алюминиевого лома — планируемые изменения
Одновременно с этим Европейская комиссия планирует ввести механизмы, ограничивающие экспорт алюминиевого лома за пределы Европейского союза. Цель этих мер — удержать стратегическое сырье в Европе и поддержать местную перерабатывающую промышленность.
В частности, рассматриваются следующие вопросы:
– экспортные пошлины на алюминиевый лом,
– система разрешений или экспортных лицензий,
– дополнительные требования к качеству и охране окружающей среды.
Первые реальные ограничения могут вступить в силу уже в 2026 году, после завершения законодательной работы в 2025 году.
Последствия для рынка алюминиевого лома
Наибольшие последствия этих изменений ощутят на себе сегменты, связанные с загрязнённым ломом и смесями лома. До сих пор этот материал в значительной степени экспортировался в Азию. Ограничение экспорта приведет к избытку такого лома на европейском рынке и окажет давление на цены. В этой ситуации выиграют предприятия по переработке отходов, способные отделять отдельные металлы друг от друга.
В то же время Европа сталкивается с сокращением производственных мощностей на алюминиевых заводах, высокими затратами на энергию и все более строгими экологическими требованиями. Результатом этого станет растущая значимость чистых, однородных фракций алюминия.
Что это означает для участников рынка?
Для компаний, занимающихся скупкой металлолома:
– более высокие требования к сортировке и качеству,
– более сложная реализация алюминиевого лома низкого качества, например, «зорба», алюминия из материалом.
– растущая важность сотрудничества со специализированными предприятиями по переработке отходов.
– падение цен на алюминий, загрязнённый пластиком, и на «Зорбу».
Для литейных и металлургических предприятий:
– более широкая доступность металлолома в ЕС,
– снижение цен на алюминий низкого качества,
– рост цен на импортируемую первичную гуску, а также на кремний и другие импортируемые легирующие добавки
Для производителей металлолома:
– поощрение экологически чистых производственных процессов,
– большее значение документации о происхождении,
– снижение привлекательности алюминиевого лома, загрязнённого железом, пластиком или резиной.
С точки зрения RMC Polska и всей Группы RADO, 2026 год станет одним из самых сложных периодов для европейского рынка алюминия за последние годы. Внедрение CBAM и планируемые ограничения на экспорт алюминиевого лома существенно меняют условия функционирования отрасли, однако для нашей Группы они не являются неожиданностью.
RMC Polska и Группа RADO готовятся к этим изменениям уже несколько лет, последовательно развивая компетенции в области сбора, сортировки, доочистки и переплавки вторичного алюминия. Независимо от окончательного вида нормативных актов, мы оперативно готовы работать с алюминием любого вида — как с чистым, так и со сложным, загрязнённым сырьём.
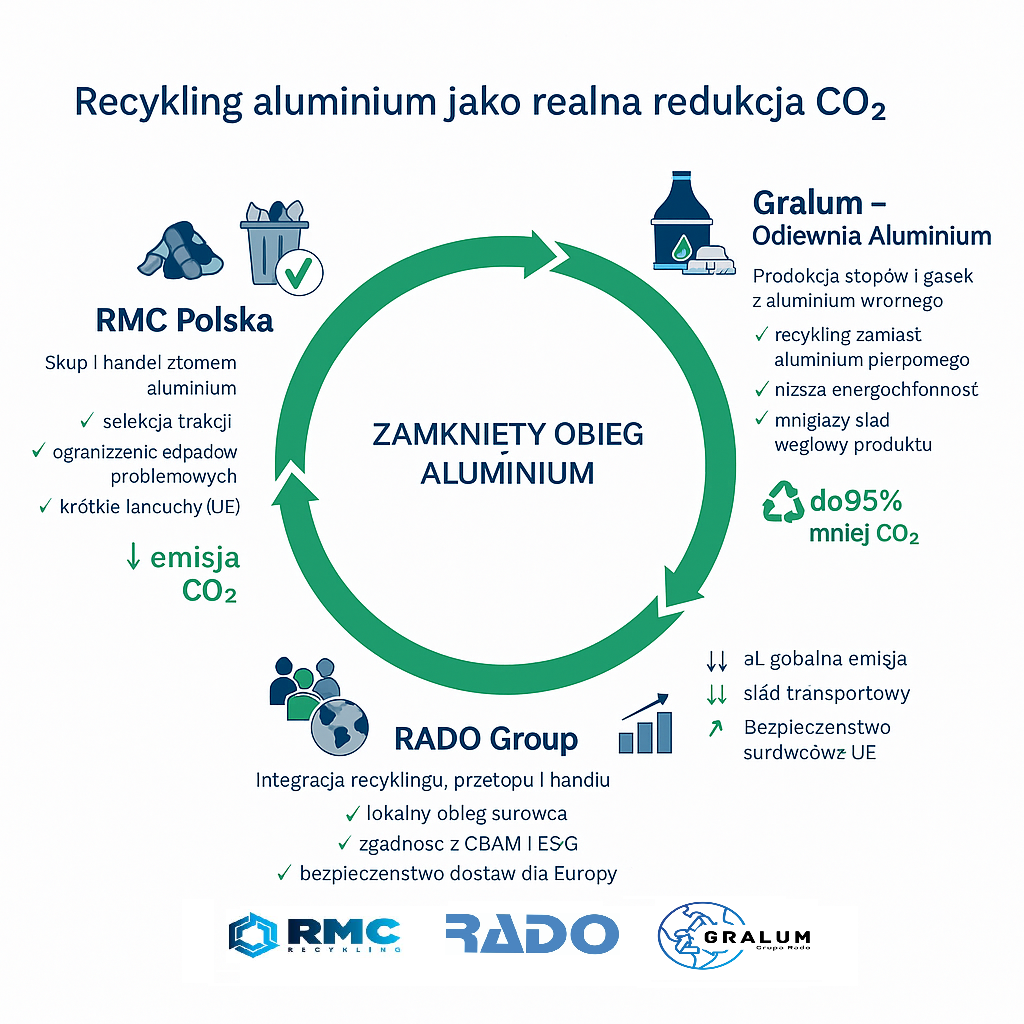
Ключевым преимуществом Группы RADO является четко определённое внутреннее распределение ролей, основанное на замкнутом цикле переработки алюминия:
- RMC Polska занимается скупкой и торговлей алюминиевым ломом,
- Компания RADO sp. z o.o. занимается его доочисткой, подготовкой и стабилизацией качества,
- Компания Gralum производит алюминиевые гайки из материала, прошедшего дополнительную очистку в компании RADO, на основе вторичного алюминия.
Такая модель позволяет нам эффективно сокращать выбросы CO₂, укорачивать цепочки поставок и обеспечивать стабильность качества и объемов — что в условиях CBAM, экологического давления и изменений в сфере экспорта будет иметь решающее значение для рынка.
По нашему мнению, предстоящие нормативные изменения не приведут к исчезновению отрасли утилизации металлолома, а, напротив, вынудят её профессионализироваться. Компании, которые заранее создали технологическую и организационную базу, смогут уверенно работать и развиваться в новых условиях. Группа RADO на данный момент готова к этому.
RM