

Un pas vers la régulation du marché ou un nouvel obstacle pour les entreprises ?
Le marché européen des matières premières secondaires évolue depuis des années dans un climat de tension entre la nécessité de protéger l'environnement et les réalités du commerce et du recyclage. D'un côté, nous avons des objectifs climatiques ambitieux et les principes de l'économie circulaire ; de l'autre, une réalité très concrète : un nombre limité d'installations, une rentabilité variable du traitement des déchets et un marché mondial qui réagit plus rapidement que la réglementation européenne. Dans ce contexte, l'adoption Règlement (UE) n° 2024/1157 Cela n'a rien de surprenant. C'est plutôt la conséquence d'observations menées depuis de nombreuses années, selon lesquelles la réglementation actuelle ne parvient pas à suivre ni l'ampleur du commerce des déchets, ni les abus qui se sont manifestés dans les échanges transfrontaliers.
Le nouveau règlement remplace officiellement les dispositions en vigueur depuis près de vingt ans, mais dans la pratique, il va bien au-delà d’une simple mise à jour. En effet, il modifie la philosophie qui sous-tend la gestion des transferts de déchets, notamment dans le cadre des exportations hors de l’Union européenne. Jusqu’à présent, le système reposait en grande partie sur des déclarations, des documents papier et des contrôles a posteriori. Les nouvelles réglementations font clairement peser la responsabilité sur l’expéditeur, en exigeant de sa part non seulement une documentation correcte, mais aussi une connaissance réelle de ce qu’il advient des déchets une fois qu’ils ont quitté les frontières de l’UE.
Exportation de déchets hors de l'UE : la fin des modèles économiques actuels
Le changement le plus notable pour le marché sera sans aucun doute le durcissement des règles d'exportation vers les pays tiers, en particulier ceux qui ne font pas partie de l'OCDE. Concrètement, cela signifie que la simple existence d'un destinataire ou d'un prix attractif ne suffira plus. Il faudra démontrer que l'installation concernée respecte des normes environnementales comparables à celles de l'Union européenne et que l'ensemble du processus de valorisation s'effectue de manière contrôlée et sûre.
Il s'agit d'un changement important qui pourrait restreindre durablement les débouchés pour certaines fractions de déchets, en particulier celles qui sont plus difficiles à traiter ou qui contiennent des polluants.
Numérisation, contrôles et responsabilité de l'expéditeur
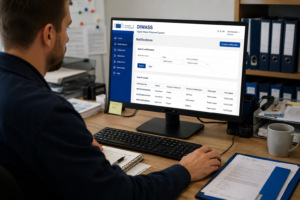
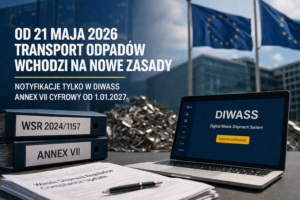
Parallèlement, l'Union européenne met fortement l'accent sur la numérisation des procédures. Les systèmes électroniques de notification et de suivi des transports visent non seulement à rationaliser l'administration, mais surtout à renforcer la transparence de l'ensemble du processus. Du point de vue des entrepreneurs, cela signifie la fin d’une certaine „ souplesse ” à laquelle le marché s’était habitué au fil des ans. Chaque transport pourra être tracé, et les éventuelles irrégularités seront beaucoup plus faciles à détecter. C’est une bonne nouvelle pour les entreprises qui opèrent dans le respect des règles, mais pour les autres, c’est le signe que leurs pratiques actuelles pourraient bientôt ne plus être acceptables.
Le renforcement du rôle des autorités de contrôle et l'annonce d'une application plus stricte de la réglementation ne sont pas non plus sans importance. Les nouvelles réglementations prévoient non seulement des contrôles plus fréquents, mais aussi des sanctions concrètes. C'est un signal clair indiquant que le transfert des déchets cesse d'être une question „ secondaire ” pour devenir l'un des éléments clés de la politique environnementale de l'Union européenne.
Il convient toutefois de souligner que le règlement n'entre pas en vigueur du jour au lendemain. Une période transitoire est prévue afin de permettre aux entreprises d'adapter leurs procédures, leurs systèmes et leurs relations commerciales à cette nouvelle donne. Il convient de mettre ce délai à profit pour analyser le portefeuille de matériaux, les débouchés commerciaux et les capacités de transformation réelles en Europe. À long terme, les nouvelles dispositions pourraient en effet imposer non seulement des changements formels, mais aussi des décisions stratégiques concernant le modèle économique.
En résumé, le règlement (UE) 2024/1157 ne constitue pas une simple modification superficielle de la réglementation, mais un signal clair d’un changement de cap. L'Union européenne insiste de plus en plus sur la nécessité de conserver les matières premières secondaires sur son propre marché et de réguler les flux mondiaux de déchets. Pour les secteurs du recyclage et du commerce, cela implique davantage d’obligations, mais aussi une plus grande transparence et, à plus long terme, la perspective d’un marché plus stable et plus prévisible. La question aujourd’hui n’est pas de savoir si ces changements auront lieu, mais qui y sera préparé.
Quelles sont les conséquences concrètes de ces nouvelles réglementations pour le marché des métaux non ferreux ?
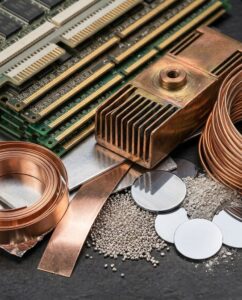
Dans le secteur des métaux non ferreux, les nouvelles réglementations remettent en cause le fondement même du modèle de marché actuel. Pendant des années, l’exportation a constitué un tampon de sécurité naturel – en particulier pour les fractions difficiles à traiter, contaminées ou pour lesquelles l’Europe manquait de capacités de traitement, ou encore lorsque les prix ne couvraient pas les coûts de préparation des matériaux. L’Asie jouait le rôle de soupape de sécurité : lorsque le marché local n’était pas en mesure d’absorber certaines catégories de matériaux, l’exportation permettait de maintenir la liquidité et de limiter les pertes.
Les nouvelles dispositions modifient fondamentalement ce mécanisme. La restriction des exportations vers les pays hors OCDE et l’obligation de prouver que le destinataire respecte des normes environnementales comparables à celles de l’Union européenne font que le commerce cesse d’être une simple décision commerciale pour devenir un processus réglementaire. Concrètement, cela signifie qu’une partie des matériaux qui trouvaient jusqu’à présent preneurs en dehors de l’UE devra rester en Europe – qu’il existe ou non une demande réelle et des infrastructures pour leur traitement.
Pour le marché aluminium C'est particulièrement important. Des fractions telles que le « zorba », l’aluminium contaminé par des matières plastiques ou les déchets de qualité inégale s’inscrivent depuis des années dans un modèle d’exportation. En Europe, leur traitement s’avère souvent coûteux, énergivore et soumis à des exigences environnementales supplémentaires. Les nouvelles réglementations n’éliminent pas ces problèmes : elles ne font que les transférer du marché mondial vers le marché intérieur de l’UE. Cela se traduit par une pression sur les prix, la nécessité de renégocier les contrats et l’importance croissante de la qualité du tri et de la préparation des matériaux dès la phase d’achat.
La situation des fonderies et des installations de traitement évolue également. En théorie, les nouvelles réglementations visent à soutenir le recyclage européen, mais dans la pratique, elles risquent d'entraîner une surcharge des capacités de production existantes. Si davantage de matériaux sont „ retenus ” dans l’UE et que les investissements dans de nouvelles installations ne suivent pas le rythme des réglementations, il en résultera naturellement des engorgements, une sélectivité dans les achats et une pression accrue sur les marges des fournisseurs. Pour les entreprises commerciales, cela implique la nécessité d’une gestion très précise de leur portefeuille de matières premières : toutes les matières premières disponibles à l’achat ne seront pas aussi faciles à vendre.
L'aspect du risque réglementaire n'est pas non plus négligeable. Jusqu'à présent, de nombreuses décisions commerciales reposaient sur l'expérience et les relations. Les nouvelles réglementations introduisent un élément de responsabilité formelle pour l'ensemble de la chaîne, depuis le lieu de production des déchets jusqu'à l'installation finale. Cela signifie qu’une erreur d’un partenaire commercial, une classification erronée des matériaux ou une non-conformité de la documentation peuvent entraîner des conséquences non seulement administratives, mais aussi financières. En ce sens, le marché devient moins „ intuitif ” et davantage axé sur les procédures.
D'un autre côté, les nouvelles réglementations pourraient, à long terme, assainir le marché. La transparence, la numérisation et un contrôle accru permettent d'éliminer certaines des dérives qui, pendant des années, ont fait baisser les prix et faussé la concurrence. Les entreprises qui investissent dans la qualité, la conformité et un véritable recyclage pourraient en tirer profit, surtout si l'Europe décide effectivement de développer ses propres capacités de traitement. Le rythme de ces changements sera toutefois déterminant : aujourd'hui, la réglementation devance les infrastructures, et non l'inverse.
Concrètement, cela signifie une chose : le marché de l'aluminium et des métaux non ferreux entre dans une période de transition où l'expérience commerciale ne suffit plus. Les procédures, l'analyse des risques et une approche stratégique vis-à-vis des matériaux dès la phase d'achat vont prendre de plus en plus d'importance. Les entreprises qui considéreront les nouvelles réglementations comme un simple problème administratif risquent de se retrouver rapidement en difficulté. Celles qui profiteront de cette occasion pour rationaliser leurs processus et adapter leur modèle économique bénéficieront d'un avantage concurrentiel dans cette nouvelle réalité du marché.
Les nouvelles réglementations ne transforment pas le marché du jour au lendemain, mais elles tracent une voie qu'il n'est désormais plus possible d'ignorer. Le transport des déchets cesse d'être uniquement une question de logistique et de prix pour devenir un élément d'une stratégie plus large – réglementaire, environnementale et commerciale. Pour le secteur de l’aluminium et des métaux non ferreux, cela implique de s’éloigner des schémas simplistes qui ont bien fonctionné pendant des années dans le contexte du commerce mondial.
Découvrez les services de rachat de métaux non ferreux chez RMC Polska :
https://rmcpolska.pl/surowiec/cynk/
https://rmcpolska.pl/surowiec/cyna/
https://rmcpolska.pl/surowiec/miedz/
https://rmcpolska.pl/surowiec/mieszaniny-metali/
https://rmcpolska.pl/surowiec/mosiadz/
https://rmcpolska.pl/surowiec/olow/
https://rmcpolska.pl/surowiec/znal/
Les prochaines années montreront si le marché européen parviendra réellement à intégrer une plus grande quantité de matières premières secondaires au sein de ses propres structures. Une chose est sûre : les entreprises qui analysent dès aujourd’hui leurs flux de matières, leurs débouchés commerciaux et les risques réglementaires seront bien mieux placées que celles qui considèrent ces changements comme un problème administratif lointain. La période de transition n’est pas le moment d’attendre que la tempête passe : c’est le moment de mettre de l’ordre dans les processus et de prendre des décisions qui s’avéreront cruciales dans la nouvelle réalité du marché.
Le marché ne s'arrêtera pas. En revanche, son mode de fonctionnement va évoluer. Et pour savoir qui sortira gagnant et qui sortira perdant de ces changements, cela dépendra en grande partie de la préparation – non seulement formelle, mais surtout stratégique.
Dates importantes :
20 mai 2024 – entrée en vigueur de la réglementation ;
21 mai 2026 – la plupart des nouvelles règles entreront en vigueur ;
2027 et au-delà : nouvelles restrictions à l'exportation et obligations en matière de gestion environnementale.
Lien vers le règlement Règlement (UE) n° 2024/1157 – EN – EUR-Lex
RM 8 janvier 2026