

L'année 2026 apportera des changements réglementaires fondamentaux pour le marché aluminium au sein de l'Union européenne. Pour les entreprises actives dans le commerce et le recyclage des métaux, cela implique la nécessité d'adapter leurs modèles économiques aux nouvelles réalités juridiques, financières et logistiques. Deux domaines revêtiront une importance cruciale : la mise en œuvre complète du mécanisme CBAM et les restrictions prévues concernant les exportations de ferraille d’aluminium hors de l’UE.
Le CBAM : un nouveau coût pour l'aluminium importé en Europe
À compter du 1er janvier 2026, le mécanisme CBAM Le mécanisme d'ajustement carbone aux frontières (CBAM) entrera dans sa phase définitive. Cela signifie que les importations d'aluminium en provenance de pays hors de l'Union européenne seront soumises à l'obligation d'acheter des certificats de CO₂. Concrètement, le CBAM intègre le coût des émissions de dioxyde de carbone dans le prix de l'aluminium importé dans l'UE.
Ce coût dépendra des éléments suivants :
– les technologies de production de l'aluminium,
– le mix énergétique du pays d'origine,
– le cours actuel des quotas du système ETS.
Pour l'aluminium primaire produit dans des pays où le secteur énergétique est très émetteur, cela pourrait se traduire par une augmentation des coûts pouvant atteindre plusieurs dizaines, voire plusieurs centaines d'euros par tonne. L'aluminium secondaire et les matériaux issus du recyclage, accompagnés d'une documentation appropriée sur les émissions, resteront nettement plus compétitifs.
Restriction des exportations de ferraille d'aluminium – modifications prévues
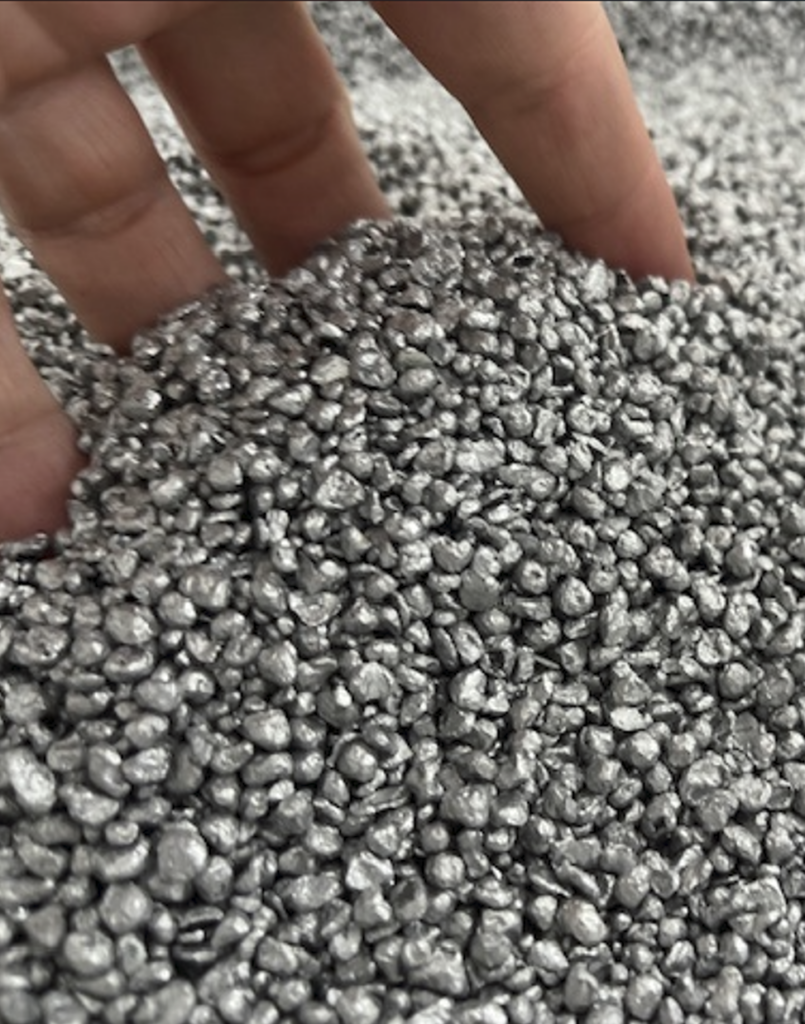
Parallèlement, la Commission européenne prévoit de mettre en place des mécanismes visant à limiter les exportations de ferraille d'aluminium hors de l'Union européenne. L'objectif de ces mesures est de conserver cette matière première stratégique en Europe et de soutenir l'industrie locale du recyclage.
Parmi les éléments envisagés, on peut citer notamment :
– droits de douane à l'exportation sur la ferraille d'aluminium,
– un système d'autorisations ou de licences d'exportation,
– des exigences supplémentaires en matière de qualité et d'environnement.
Les premières restrictions concrètes pourraient entrer en vigueur dès 2026, une fois les travaux législatifs achevés en 2025.
Conséquences pour le marché de la ferraille d'aluminium
Ce sont les segments liés à la ferraille contaminée et aux mélanges de ferraille qui subiront les conséquences les plus importantes de ces changements. Jusqu’à présent, ces matériaux étaient en grande partie exportés vers l’Asie. La restriction des exportations entraînera un excédent de ce type de ferraille sur le marché européen et exercera une pression à la baisse sur les prix. Dans ce contexte, les recycleurs capables de séparer les différents métaux devraient en tirer profit.
Dans le même temps, l'Europe est confrontée à une réduction des capacités de production dans les fonderies d'aluminium, à des coûts énergétiques élevés et à des exigences environnementales de plus en plus strictes. Il en résultera une importance croissante des fractions d'aluminium pures et homogènes.
Restriction des exportations de ferraille d'aluminium – modifications prévues
Parallèlement, la Commission européenne prévoit de mettre en place des mécanismes visant à limiter les exportations de ferraille d'aluminium hors de l'Union européenne. L'objectif de ces mesures est de conserver cette matière première stratégique en Europe et de soutenir l'industrie locale du recyclage.
Parmi les éléments envisagés, on peut citer notamment :
– droits de douane à l'exportation sur la ferraille d'aluminium,
– un système d'autorisations ou de licences d'exportation,
– des exigences supplémentaires en matière de qualité et d'environnement.
Les premières restrictions concrètes pourraient entrer en vigueur dès 2026, une fois les travaux législatifs achevés en 2025.
Conséquences pour le marché de la ferraille d'aluminium
Ce sont les segments liés à la ferraille contaminée et aux mélanges de ferraille qui subiront les conséquences les plus importantes de ces changements. Jusqu’à présent, ces matériaux étaient en grande partie exportés vers l’Asie. La restriction des exportations entraînera un excédent de ce type de ferraille sur le marché européen et exercera une pression à la baisse sur les prix. Dans ce contexte, les recycleurs capables de séparer les différents métaux devraient en tirer profit.
Dans le même temps, l'Europe est confrontée à une réduction des capacités de production dans les fonderies d'aluminium, à des coûts énergétiques élevés et à des exigences environnementales de plus en plus strictes. Il en résultera une importance croissante des fractions d'aluminium pures et homogènes.
Qu'est-ce que cela signifie pour les acteurs du marché ?
À l'attention des entreprises de rachat de ferraille :
– une pression accrue en matière de tri et de qualité,
– la vente plus difficile de ferraille d'aluminium de mauvaise qualité, par exemple du « zorba », de l'aluminium provenant de matière plastique.
– l'importance croissante de la coopération avec des entreprises de recyclage spécialisées.
– la baisse des prix de l'aluminium contaminé par du plastique et du Zorby.
Pour les fonderies et les aciéries :
– une plus grande disponibilité de la ferraille dans l'UE,
– la baisse des prix de l'aluminium de qualité inférieure,
– la hausse des prix de l'acier brut importé, ainsi que du silicium et d'autres additifs d'alliage importés
À l'attention des producteurs de ferraille :
– récompenser les chaînes de production propres,
– une importance accrue accordée aux documents d'origine,
– baisse de l'attrait des déchets d'aluminium contaminés par du fer, du plastique ou du caoutchouc.
Du point de vue de RMC Polska et de l'ensemble du groupe RADO, l'année 2026 sera l'une des plus difficiles pour le marché européen de l'aluminium de ces dernières années. La mise en œuvre du CBAM et les restrictions prévues en matière d'exportation de ferraille d'aluminium modifient considérablement les conditions d'activité du secteur, mais elles ne constituent pas une surprise pour notre Groupe.
RMC Polska et le groupe RADO se préparent à ces changements depuis plusieurs années, en développant sans relâche leurs compétences en matière de collecte, de tri, de purification et de refonte de l'aluminium de récupération. Quelle que soit la forme définitive de la réglementation, nous sommes prêts, sur le plan opérationnel, à traiter tout type d’aluminium, qu’il s’agisse de matière première pure ou de matière première difficile à traiter en raison de ses impuretés.
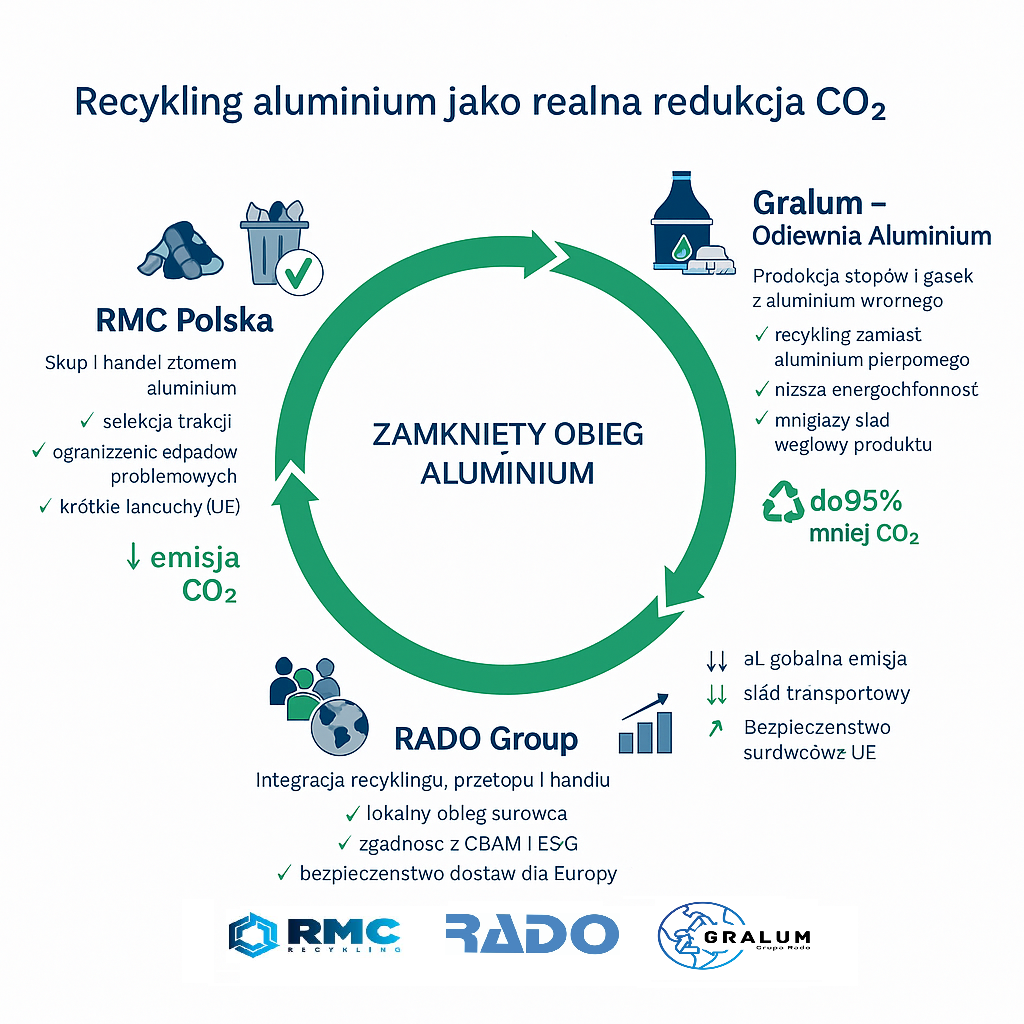
L'un des principaux atouts du groupe RADO réside dans une répartition interne des rôles clairement définie, fondée sur un cycle fermé de l'aluminium :
- RMC Polska est chargée de l'achat et du commerce de la ferraille d'aluminium,
- La société RADO sp. z o.o. se charge de son épuration finale, de sa préparation et de la stabilisation de sa qualité,
- Gralum fabrique des têtes de vis en aluminium à partir d'un matériau purifié par RADO, à base d'aluminium recyclé.
Ce modèle nous permet de réduire efficacement les émissions de CO₂, de raccourcir les chaînes d'approvisionnement et de garantir la stabilité de la qualité et des volumes – ce qui, dans le contexte du CBAM, des pressions environnementales et des évolutions des exportations, revêtira une importance cruciale pour le marché.
Selon nous, les réglementations à venir ne vont pas faire disparaître le secteur de la ferraille, mais vont l'obliger à se professionnaliser. Les entreprises qui ont su se doter dès à présent des moyens technologiques et organisationnels nécessaires seront en mesure de poursuivre leurs activités en toute sécurité et de se développer dans ce nouveau contexte. Le groupe RADO est prêt à relever ce défi.
RM