

Au quatrième trimestre de l'année 2025, les cours du cuivre ont atteint des niveaux records, dépassant la barre des 10 000 euros la tonne. Une forte demande, une offre limitée et l’importance croissante de la transition énergétique font que le marché aborde l’année 2026 avec un déséquilibre marqué. Pour les acteurs du marché physique – producteurs, recycleurs et négociants –, cela se traduit par une pression continue sur les prix et une volatilité accrue.
La demande de cuivre
L'un des principaux moteurs de la croissance de la demande de cuivre Il reste la transition énergétique. Le développement des énergies renouvelables, la modernisation des réseaux de transport d'électricité et les investissements dans le stockage d'énergie génèrent une forte demande en cuivre, utilisé aussi bien dans les câbles que dans les éléments des infrastructures énergétiques.
L'électromobilité reste un domaine important. Les véhicules électriques consomment nettement plus de cuivre que les véhicules à moteur thermique, et les infrastructures de recharge, les transports publics et la modernisation des villes génèrent une demande supplémentaire.
L'industrie et la numérisation de l'économie revêtent également une importance croissante. L'automatisation des processus, le développement des centres de données et des infrastructures informatiques entraînent une augmentation de la consommation de cuivre dans les installations électriques et les systèmes de refroidissement.
Compte tenu de ces facteurs de croissance, on ne peut ignorer le rôle du secteur de la construction, qui connaît actuellement un ralentissement marqué. La construction résidentielle et les infrastructures constituent l'un des principaux débouchés du cuivre, notamment dans le domaine des installations électriques, des réseaux de transport d'énergie et des équipements techniques des bâtiments.
En cas de reprise du marché de la construction, due notamment à la baisse des coûts de crédit et à une meilleure accessibilité au financement, on peut s'attendre à une impulsion supplémentaire de la demande de cuivre.
L'offre de cuivre
Le rythme de croissance de la production de cuivre reste limité. Les nouveaux projets miniers nécessitent des investissements sur plusieurs années, et l'accès à des gisements de haute qualité devient de plus en plus difficile. De plus, la hausse des coûts énergétiques et les réglementations environnementales de plus en plus strictes pèsent sur la rentabilité des nouveaux investissements miniers.
La situation en matière d'approvisionnement est encore aggravée par des perturbations opérationnelles imprévues dans les mines existantes. Un exemple significatif est l'incident survenu dans l'une des plus grandes mines de cuivre au monde, Grasberg, où des problèmes techniques dans la partie souterraine de l'exploitation ont entraîné une baisse significative de la production. Cet événement a eu un impact direct sur les prévisions mondiales d’offre, contraignant les analystes à revoir à la baisse les volumes de production attendus pour les années 2025–2026.
Recyclage et ferraille de cuivre
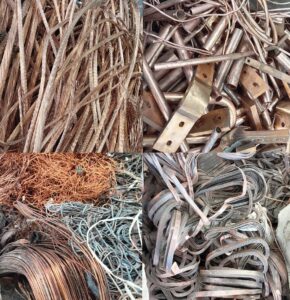
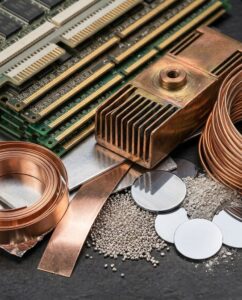
Dans un contexte de croissance limitée de la production, le recyclage du cuivre et le commerce de la ferraille de cuivre jouent un rôle de plus en plus important. Les matières premières secondaires deviennent un élément essentiel de l'équilibre du marché, notamment en Europe.
Compte tenu des niveaux actuels des prix du cuivre sur les marchés mondiaux, il faut s'attendre à des changements dans la politique tarifaire des fonderies en ce qui concerne les contrats annuels. Les prix élevés du métal vierge favorisent l'augmentation des remises (décotes) sur le cuivre issu du recyclage, ce qui a une incidence directe sur les conditions commerciales du marché de la ferraille.
Parallèlement, l'offre importante de ferraille de cuivre au quatrième trimestre 2025, résultant notamment de la constitution de stocks à des prix records, pourrait entraîner à court terme une baisse de la disponibilité de la ferraille en 2026, ce qui se traduira par une concurrence accrue pour cette matière première et une amélioration des conditions tarifaires pour les fournisseurs.
Cours des devises
Le taux de change reste un facteur important influant sur les prix du cuivre sur le marché de la ferraille. Les fluctuations du zloty peuvent entraîner une variation des prix de la matière première sur les marchés nationaux, même lorsque les cotations boursières restent stables. Pour le marché polonais, cela se traduit par une plus grande volatilité des prix et la nécessité d'un suivi en temps réel garantie des prix médaille de cuivre au RMC 😊.
Bilan du marché en 2026
La conjonction d'une demande croissante et d'une offre limitée – tant primaire que secondaire – entraîne un risque réel de pénurie de cuivre en 2026. Même un léger déséquilibre entre la production et la consommation peut entraîner une pression sur les prix, des problèmes ponctuels d'approvisionnement en matière première et une volatilité accrue du marché.
Résumé
Le marché du cuivre entre en 2026 dans une phase très difficile et instable. D'une part, la demande en cuivre est forte et continue de croître (secteur énergétique, électromobilité, industrie et, à l'avenir, secteur du bâtiment). D'autre part, l'offre de cuivre est limitée, tant dans les mines que sur le marché de la ferraille. À cela s'ajoutent des événements imprévisibles, tels que des problèmes dans les grandes mines et les fluctuations du cours du zloty.
Pour les entreprises du secteur de la ferraille, cela signifie une chose : les prix peuvent fluctuer fortement, et tenter d„” attendre un prix encore plus intéressant » comporte un risque réel.
Il suffit de :
– variation des taux de change,
– correction des cours en bourse,
- une offre plus importante de ferraille à un moment donné,
pour que le prix d'achat baisse plus vite que prévu.
C'est pourquoi il ne vaut pas la peine de spéculer et de conserver du cuivre indéfiniment, en espérant que les cours continuent à monter. Une telle stratégie se solde souvent par une perte, et non par un gain.
La solution la plus sûre dans les circonstances actuelles est la suivante :
– ventes courantes de cuivre à RMC 😊,
– maintenir les prix aux niveaux actuels,
– une rotation régulière des stocks plutôt que de les entreposer et de risquer des pertes.
RMC propose des conditions de collaboration stables, des prix conformes au marché et la possibilité de sécuriser en temps réel la valeur du cuivre. En période de forte volatilité, mieux vaut disposer d'un prix certain aujourd'hui que de compter sur un avenir incertain.
Vendez votre cuivre au fur et à mesure à RMC et préservez votre marge, plutôt que de risquer de subir une perte.
MK et RM